資産運用の基本ガイド!2026年最新の長期・分散・積立戦略
将来への不安やインフレ対策として、資産運用に関心を持つ方が増えています。新NISAの普及により投資はより身近なものとなりましたが、相場の変動に不安を感じる声も少なくありません。本記事では、資産運用の基本方針から、現代の市場環境を踏まえた賢い向き合い方まで、初心者の方が安心して一歩を踏み出すための知識を体系的に解説します。
なぜ今、資産運用が必要なのか
将来に向けた資産形成を考える際、多くの人が「投資は怖いもの」あるいは「余裕がある人が行うもの」というイメージを抱きがちです。しかし、2026年現在の経済環境において、資産運用は一部の特別な投資家のためではなく、誰にとっても「生活を守るための基本的な手段」となっています。
資産運用の目的は、単に短期間でお金を大きく増やすことではありません。真の目的は、将来のライフイベントや老後に備え、自身の購買力を維持・向上させることにあります。これまでのように「預金していれば安心」という時代から、自らの手で資産を管理し、インフレに負けない成長を目指す時代へとシフトしているのです。
以下の表は、現預金のみを保有する場合と、資産運用を取り入れた場合の基本的な考え方の違いを整理したものです。
| 項目 | 現預金のみ | 資産運用あり |
|---|---|---|
| 元本保証 | あり (預金保険制度の範囲内) | なし (価格変動あり) |
| インフレ耐性 | 弱い (購買力低下) | 強い (資産成長の可能性) |
| 主な目的 | 生活防衛資金・短期支出 | 長期的な資産形成・将来への備え |
| リスクの性質 | 実質的な価値の目減り | 市場価格の変動リスク (元本割れリスク含む) |
このように、現預金には元本が減らないというメリットがある一方で、物価上昇に対応できないという側面があります。資産運用は、このリスクを補完し、将来の自分を支えるための「守りの投資」として位置づけることが重要です。
インフレと現預金のリスク
物価が上昇し続けるインフレ環境下では、現預金で資産を保有し続けること自体が、実質的な価値を減らしているのと同じ状態になります。例えば、昨年に100円で購入できた商品が、インフレによって105円になった場合、手元の100円の価値は相対的に低下しています。これを「購買力の低下」と呼びます。
長期間にわたってこの状態が続くと、預金口座の数字が変わらなくても、実際に購入できるモノやサービスの量は確実に減っていきます。特に、退職後の生活資金などを現預金だけで準備しようとすると、将来のインフレによる物価上昇に対応できず、生活水準が低下するリスクが高まります。資産運用とは、リスクを適切に管理しながら、こうしたインフレの影響を上回るリターンを目指すことで、将来の購買力を維持するための不可欠な防衛策なのです。
手堅い投資の基本:長期・分散・積立の仕組み
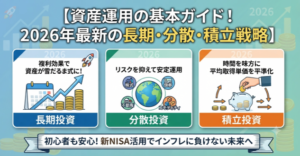
資産運用において「長期・分散・積立」という3つの原則は、投資初心者からプロフェッショナルまで広く支持されている手堅い戦略です。これらは単なるスローガンではなく、数学的な根拠に基づき、投資に伴う不確実性(リスク)を抑えながら、安定した資産形成を目指すための論理的な手法です。
投資の世界では、予測不可能な市場変動が常に存在します。短期的な値動きに一喜一憂し、売り買いを繰り返すことは、往々にして感情的な判断を招き、損失を拡大させる要因となります。一方で、長期投資・分散投資・積立投資を実践することは、市場という荒波の中で転覆を防ぎ、目的地へたどり着くための「船の操縦術」を学ぶことに等しいと言えます。
以下に、これら3原則が果たす役割を整理しました。
| 原則 | 目的 | 効果 |
|---|---|---|
| 長期投資 | 複利効果の最大化 | 時間を味方につけ、資産が雪だるま式に増える土台を作る |
| 分散投資 | リスクの低減 | 資産や地域を分けることで、特定の要因による暴落の影響を和らげる |
| 積立投資 | 時間の分散 | 購入時期を分けることで、高値掴みのリスクを回避し平均取得単価を安定させる |
これらの原則を組み合わせることで、投資家は「市場のタイミングを完璧に当てる」という至難の業に頼ることなく、着実な資産形成という目標に近づくことが可能となります。
なぜこの3原則が大切なのか
この3原則が大切な理由は、投資における「不確実性」を、時間の経過とともに「確実性」に近いものへと変えていくメカニズムにあります。
まず「長期投資」の最大の武器は、利息が利息を生む「複利効果」です。運用で得た利益を再投資し続けることで、資産は単利よりも速いスピードで増殖します。投資期間が長ければ長いほど、この雪だるま式に増える恩恵は大きくなり、元本割れのリスクを統計的に低下させることが期待できます。
次に「分散投資」は、卵を一つのカゴに盛らないという教訓そのものです。国内外の株式や債券、あるいは不動産など、異なる値動きをする資産を組み合わせることで、一部の資産が下落しても他がカバーし、ポートフォリオ全体としての変動を抑制します。
最後に「積立投資」は、時間的な分散を実現します。毎月決まった金額を投資することで、価格が高いときには少なく、安いときには多く購入することになり、結果として平均取得単価を平準化できます(ドル・コスト平均法)。これにより、市場の底値を狙う必要がなくなり、精神的な負担を大幅に軽減しながら継続的な投資が可能になるのです。
これらの手法は、将来の収益を保証するものではありませんが、市場の短期的変動によるリスクを一定程度軽減する効果があるとされています。
これら3つの要素は相互に補完し合っています。時間をかけ(長期)、対象を分け(分散)、定額で買い続ける(積立)。このシンプルな規律を守ることこそが、2026年のように市場のトレンドが変化しやすい環境下においても、資産運用の成功確率を高める最も賢明なアプローチといえるでしょう。
新NISAで始める効率的な資産形成
2026年現在、資産形成において欠かせない制度が「新NISA」です。この制度は、投資で得られた利益が非課税になるという非常に大きなメリットを持っており、長期的な資産形成を支える土台として機能しています。新NISAを賢く活用することは、単なる節税を超え、効率的に資産を拡大させるための有効的な方法の一つです。
新NISAには「つみたて投資枠」と「成長投資枠」という2つの枠が用意されており、これらを併用することで、自身のライフプランに合わせた柔軟な運用が可能です。制度を最大限に活かすためには、それぞれの枠の特徴を正しく理解し、目的に応じて使い分ける戦略が求められます。
新NISAの枠の使い分け
| 枠の種類 | 特徴 | 活用法 |
|---|---|---|
| つみたて投資枠 | 金融庁の基準を満たした投資信託に限定 | 長期・積立・分散投資の核として利用 |
| 成長投資枠 | 上場株式や幅広い投資信託が対象 | 個別株投資や、積立枠の補完として利用 |
新NISAの非課税保有限度額は全体で1,800万円(そのうち成長投資枠は1,200万円まで)と設定されています。この枠をどのように埋めていくかが、資産運用の成否を分ける鍵となります。
「つみたて投資枠」は、コストが低く、長期的な成長が期待できるインデックスファンドの積立に適しています。投資初心者の方は、まずこの枠を使い、コツコツと資産を積み上げることを優先すべきです。市場の変動に左右されず、淡々と積立を継続することで、時間分散の効果を最大限に享受できます。
例えば、毎月3万円を年率3%(あくまで仮定の一例であり、将来の運用成果を保証するものではありません)で20年間積み立てた場合、単純計算上の元本は720万円ですが、複利効果により評価額はそれを上回る水準になり得ます。もちろん実際の相場は変動するため、この数値どおりに増える保証はありませんが、「時間を味方につける」ことの効果を掴む目安として活用してみてください。
一方、「成長投資枠」は、より自由度の高い投資が可能です。つみたて投資枠でカバーしきれない資金をさらに積み立てることもできますし、配当金狙いの高配当株投資や、成長性の高い個別銘柄への投資を行うこともできます。ただし、個別銘柄には企業特有のリスクも伴うため、まずはつみたて投資枠で堅実な基盤を築いた上で、余裕資金の範囲内で活用するのが賢明です。
2026年の市場環境では、インフレリスクも意識する必要があります。単に現預金を持つだけでなく、新NISAを通じて株式や投資信託へと資産をシフトさせることは、実質的な資産価値を維持・増大させるための合理的な選択といえるでしょう。まずは自身の目標額を定め、無理のない範囲で毎月の積立額を設定し、非課税メリットを長期にわたって享受する準備を始めることが大切です。
リスクと正しく向き合うための心構え
資産運用を検討する際、多くの初心者が抱く最大の不安は「損をするのではないか」という恐怖心です。この不安の正体は、多くの場合「投資」と「投機」の混同にあります。投資とは、対象の成長や利益の源泉に対して中長期的に資金を投じ、その成果を享受する行為です。一方で投機は、短期間の価格変動のみを追い求め、売買差益を狙う行為であり、時にギャンブルに近い性質を帯びます。
資産運用においてリスクを正しく管理するとは、この違いを理解し、自身の許容範囲内で運用をコントロールすることを指します。リスクとは単なる「損をする可能性」ではなく、「収益の振れ幅(ボラティリティ)」を意味します。つまり、リスクをゼロにすることは不可能ですが、その振れ幅を自身の計画に合わせて調整することは可能です。
以下の表は、投資と投機の主な違いを整理したものです。
| 特徴 | 投資 | 投機 |
|---|---|---|
| 目的 | 中長期的な資産形成 | 短期間での利益獲得 |
| 収益の源泉 | 企業の成長、経済の拡大 | 価格の変動(売買差益) |
| リスクの性格 | 許容可能な価格変動 | 予測困難な不確実性 |
| 時間軸 | 数年〜数十年 | 数分〜数ヶ月 |
資産運用を成功させるためには、短期間の価格変動に一喜一憂する投機的なマインドを捨て、経済の成長に伴うリターンを狙う投資の姿勢を維持することが重要です。
ボラティリティは敵ではない
投資の世界において、市場の価格が上下に動く「ボラティリティ」を、多くの初心者は避けるべき敵だと考えがちです。しかし、本来ボラティリティは、市場が健全に機能している証拠であり、長期投資を行う私たちにとっては、むしろ資産を効率的に積み上げるためのパートナーとも言えます。
市場が下落する局面では、同じ金額でより多くの口数を買い付けることができます。これを「ドル・コスト平均法」と呼びますが、ボラティリティが存在するからこそ、この仕組みが機能し、結果として平均購入単価を抑える効果が期待できるのです。
ボラティリティを味方につけるためには、自身の「リスク許容度」を把握し、ポートフォリオを適切に管理することが欠かせません。具体的には、株式だけでなく債券や現金といった異なる値動きをする資産を組み合わせる「資産分散」を行うことで、ポートフォリオ全体の振れ幅を抑えることができます。
重要なのは、市場の変動を予測することではなく、どのような市場環境であっても自身の投資方針を崩さない「備え」を持つことです。2026年現在の相場環境においても、一時的な下落に動揺して運用を止めてしまうことが、資産形成における最大のリスクとなります。ボラティリティを冷静に受け入れ、淡々と積立を継続する姿勢こそが、長期的な資産形成を成功へと導く鍵となるのです。
まとめ:資産運用で失敗しないためのポイント
資産運用において最も大切なのは、一時の相場変動に惑わされず、自身のライフプランに基づいた長期的な視点を持ち続けることです。運用を成功させるためには、以下の3つのポイントを常に意識しましょう。
- 目的を明確にする: 何のために、いつまでに、いくら必要なのかを具体化することで、途中で挫折するリスクを減らせます。
- 無理のない金額で継続する: 生活防衛資金を確保した上で、家計に負担のかからない範囲で積立を行うことが、長期運用の鉄則です。
- 市場のノイズに反応しない: 2026年現在のように市場が活発に動く時期こそ、一喜一憂せず淡々と積み立てる「時間」を味方につける姿勢が重要です。
投資は短期間で大きな利益を狙うものではなく、時間をかけてじっくりと資産を育てるプロセスです。焦らず、自分自身のペースで運用を継続することが、最終的な成功への近道となります。
今日からできるアクションプラン
資産運用を始めるために、まずは以下のステップを順に実行してみましょう。まずは小さな一歩を踏み出すことが、将来の資産形成における最大の成功要因となります。
- STEP1
生活防衛資金の確保: 万が一の事態に備え、生活費の3〜6ヶ月分は預貯金として手元に残し、それ以外の余剰資金で運用を検討します。 - STEP2
証券口座の開設: 手数料の安さや使いやすさを重視し、ネット証券で新NISA対応の口座を開設します。 - STEP3
少額積立の開始: 毎月数千円程度の少額からで構いません。まずは証券口座に入金し、インデックスファンド等の自動積立設定を行うことで、投資を日常の習慣として定着させましょう。
ご注意(本記事について)
本記事は、資産運用に関する一般的な情報提供を目的としたものであり、特定の金融商品の売買を推奨・勧誘するものではありません。 投資には元本割れを含む価格変動リスクが伴います。過去の実績やシミュレーションは将来の運用成果を保証するものではありません。 制度の内容(NISAの非課税枠、限度額等)は将来変更される可能性があります。最新情報は金融庁や各金融機関の公式情報をご確認ください。 実際の投資判断にあたっては、ご自身の状況やリスク許容度を踏まえ、必要に応じて金融機関や専門家にご相談のうえ、ご自身の責任で行ってください。