投資の種類を徹底解説!初心者向け資産運用の基本と2026年戦略
将来の資産形成を考えたとき、真っ先に検討されるのが「投資」です。しかし、株式や債券、投資信託など種類が多く、どこから始めればよいか迷う方も多いのではないでしょうか。本記事では、投資の仕組みや主要な資産の種類を解説します。さらに、2026年現在の市場動向を踏まえた戦略も網羅的に紹介します。投資の目的を明確にし、自分にとって最適な資産運用を始めるための第一歩を踏み出しましょう。
投資の基礎:利益の仕組みとリスクの正体
投資を始めるにあたって、まずは「どのようにして資産が増えるのか」という仕組みと、「リスク」に対する正しい考え方を理解することが重要です。投資は単なるギャンブルではなく、経済活動に参加することで得られる正当な対価です。仕組みを正しく把握することで、根拠のない不安を払拭し、長期的な視点で資産形成に取り組む土台が築けます。
インカムゲインとキャピタルゲインの違い
投資で得られる利益は、大きく分けて「インカムゲイン」と「キャピタルゲイン」の2種類に分類されます。
インカムゲインとは、資産を保有している間に継続的に得られる利益のことです。例えば、株式の配当金や預貯金の利子、不動産投資の家賃収入などがこれに該当します。一度仕組みを作れば、資産を売却せずに定期的なキャッシュフローが見込めるのが大きな魅力です。
一方、キャピタルゲインとは、購入した資産の価格が上昇した際に、売却して得られる差益のことです。安く買って高く売るというシンプルな仕組みですが、売却するタイミングが重要となります。
| 項目 | インカムゲイン | キャピタルゲイン |
|---|---|---|
| 主な利益源 | 配当、利子、賃料 | 売却差益 |
| 収益性 | 比較的安定している | 大きな利益を狙える |
| 特徴 | 長期保有で効果を発揮 | タイミングが重要 |
多くの投資家は、この2つをうまく組み合わせることで、安定した収益と資産の成長の両立を目指しています。
リスクとリターンは比例する
投資における「リスク」という言葉は、しばしば「損をする可能性」と誤解されがちですが、本来は「リターンの振れ幅(不確実性)」を指します。投資の世界では「ハイリスク・ハイリターン」「ローリスク・ローリターン」という言葉が定説ですが、これは予測のつかない結果がどの程度の幅で発生するかを示しています。
リターンが大きい投資先は、価格が急上昇する可能性がある一方で、急落する可能性も同様に高くなります。逆に、価格の変動が小さい資産は、大きく増えることはありませんが、大きく減るリスクも抑えられます。
初心者が陥りやすい失敗は、高いリターンを求めて「振れ幅」の大きい資産に集中投資することです。大切なのは、自分がどの程度の価格変動であれば精神的に耐えられるかを把握し、その範囲内でリスクをコントロールすることです。リスクは避けるものではなく、適切に管理するものだという認識を持つことが、長く投資を続けるための鍵となります。
主要な投資の種類と特徴一覧
投資には多種多様な金融商品があります。初心者はまず、各資産の「収益特性」と「リスクの性質」を理解しましょう。投資の目的は増やすことだけではありません。資産の安定性を高め、長期運用することが成功の鍵です。
以下に、代表的な投資商品の特徴を比較表としてまとめました。
| 商品名 | 特徴 | リスク度 | 期待リターン |
|---|---|---|---|
| 株式 | 企業の所有権の一部を持つ | 高 | 高 |
| 投資信託 | プロが運用する投資の詰め合わせ | 中〜高 | 中〜高 |
| ETF | 株式のように売買できる投資信託 | 中〜高 | 中〜高 |
| 債券 | 国や企業への貸付 | 低〜中 | 低〜中 |
| REIT | 不動産に投資する証券 | 中 | 中 |
| 実物資産(金など) | 現物価値を持つ資産。値上がり益よりも分散・防御目的での保有が中心 | 中 | 低〜中(インフレ・危機時の価値保全が主な役割) |
これらの商品は単独で保有するより、複数の資産を組み合わせる「分散投資」を行うことで、資産全体の変動を抑えられます。
株式・投資信託・ETF
現代の資産運用の中心となるのが、株式や投資信託、そしてETF(上場投資信託)です。これらは成長性を追求する「攻め」の資産として位置付けられます。
株式投資は、特定の企業の成長を応援し、その利益を享受する直接的な方法です。しかし、1銘柄への集中投資は倒産リスクなどの影響を大きく受けるため、初心者にはハードルが高い側面があります。そこで活用したいのが、投資信託とETFです。
投資信託は、多くの投資家から集めた資金を運用のプロがまとめて運用する商品です。少額から多様な銘柄に分散投資できるため、リスクを抑えた資産形成が可能です。一方、ETFは投資信託を証券取引所に上場させたものです。株式のように、市場が開いている間はリアルタイムで売買できます。
初心者の方には、特定の指数(インデックス)に連動する投資信託やETFを、毎月一定額ずつ購入する「積立投資」が最も推奨されます。これらは管理コスト(信託報酬)が抑えられているものが多く、長期的な資産形成の土台として非常に効率的です。
債券・REIT・実物資産
ポートフォリオの安定化を図るためには、株式とは異なる動きをする資産を組み入れることが重要です。債券やREIT、実物資産は、こうした役割を担う「守り」および「補完」の資産として機能します。
債券は、国や企業にお金を貸すことで利息を得る仕組みです。株式と比較して価格変動が穏やかであるため、資産運用のベースとして安定感をもたらします。近年では、インフレに強い個人向け国債なども選択肢の一つです。
REIT(不動産投資信託)は、多くの投資家から資金を集めて不動産を運用し、その家賃収入などを分配する商品です。現物の不動産を購入するよりも少額から投資でき、流動性が高い点がメリットです。また、金(ゴールド)などの実物資産は、通貨の価値が下がった際や地政学的な不安が高まった際に、資産の防衛手段として注目されます。
これらの資産を組み合わせることで、市場が急落した際でもポートフォリオ全体へのダメージを軽減できます。自分の投資スタイルに合わせて、これらの中からどの資産をどの程度配分するかを検討していくことが、失敗しない運用の第一歩となります。
2026年における投資のトレンドと市場動向
2026年の投資環境は、技術革新による市場の拡大と、世界情勢の不安定化という二つの側面が交差する複雑な局面を迎えています。投資家には、短期的な相場の変動に一喜一憂するのではなく、長期的な視点に立ちつつ、リスクを適切に管理する柔軟な姿勢が求められています。
以下に、2026年の投資トレンドを整理しました。
| トレンド項目 | 2026年の傾向 | 投資家のアクション |
|---|---|---|
| AI・技術投資 | 産業の基盤としてAIが定着し、生産性向上が収益に直結 | 関連銘柄や指数への継続的な投資 |
| 地政学リスク | 地域紛争や貿易摩擦による供給網の不透明感 | 資産クラスの多様化と現物資産の活用 |
| 資産運用手法 | 新NISAを軸としたインデックス投資の一般化 | 積立設定の維持と非課税枠の最大活用 |
長期積立投資の重要性とAI関連銘柄
2026年現在、AI技術は製造業からサービス業、医療に至るまで幅広い産業で活用が進んでいます。この技術革新は企業の利益率を押し上げる要因の一つとされ、AI関連銘柄はポートフォリオの成長エンジンとして注目を集めています。しかし、特定のAI関連銘柄に集中投資することは、市場の期待値が先行しすぎた際、大きな価格変動を招くリスクも孕んでいます。
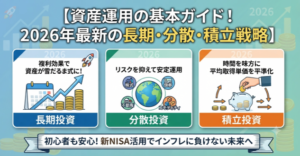
そのため、多くの個人投資家にとって現実的な選択肢の一つとされているのが、インデックス投資を通じた長期積立です。特定の銘柄を選別するのではなく、市場全体に投資することで、技術革新の恩恵を享受しつつも、個別企業が抱える経営リスクを抑える効果が期待できます。この点は、AIのようなテーマが注目される局面に限らず、長期・積立・分散という原則そのものが、時代やテーマが変わっても有効な考え方であることを示しています。新NISAを活用し、低コストの投資信託を毎月一定額購入し続けるスタイルは、こうした原則を実践する代表的な方法の一つです。
地政学リスクを考慮した分散戦略
近年の世界情勢を振り返ると、地域紛争やエネルギー供給の不安定化、貿易摩擦といった地政学リスクが、市場に恒常的な緊張感をもたらしています。このような不確実性の高い環境下では、「卵を一つのカゴに盛るな」という投資の格言がこれまで以上に重要です。特定の国や通貨、あるいは特定の資産クラスだけに資金を集中させることは、予期せぬ外部ショックによって資産価値が大きく毀損するリスクを高めることにつながります。
2026年における賢明な分散戦略の一例としては、株式だけでなく、債券や金(ゴールド)、あるいは不動産関連のREITなどを組み合わせたアセットアロケーションが挙げられます。特に金は、通貨の価値が揺らぐ局面や市場全体がパニックに陥った際、「守りの資産」としてポートフォリオの安定感を高める役割を果たすことがあります。
また、地理的な分散も欠かせません。米国株だけでなく、成長著しい新興国や安定した欧州、日本株をバランスよく組み合わせることで、特定の地域の経済危機がポートフォリオ全体に与える影響を緩和し、長期的な資産の安定を図ることが可能です。
自分に合った投資を見つけるためのステップ
投資の世界には無数の選択肢が存在しますが、誰にとっても「正解」となる唯一の手法は存在しません。成功の鍵は、世間で話題の銘柄に乗ることではなく、自身のライフプランや経済状況に合致した戦略を立てることです。ここでは、自分に最適な投資を見つけるための基本的な判断基準を解説します。
まずは、自身の状況を客観的に把握するための診断ヒントを参考にしてください。
考え方を整理するヒント
| 診断項目 | チェックポイント | 推奨される行動 |
|---|---|---|
| 投資の目的 | 老後資金か、教育資金か、短期的な資産増か | 目的に応じた運用期間と手段の選定 |
| 運用期間 | 10年以上の長期か、5年未満の短期か | 長期ならインデックス、短期なら流動性重視 |
| リスク許容度 | 資産が一時的に20%減っても動じないか | 許容度に合わせて債券比率を調整 |
目的と期間の設定
投資を始める前に、まずは「いつまでに、いくら必要か」というゴールを明確にしましょう。投資は手段であり、目的ではありません。例えば、10年後の住宅購入資金であれば、相場変動の影響を抑えるために債券や預金を組み合わせた安定運用が適しています。一方で、20年、30年先の老後資金であれば、時間という最大の武器を活かし、株式を中心とした成長性の高い資産での長期運用が合理的です。
期間が長ければ長いほど、複利効果によって資産が増える可能性が高まります。逆に、期間が短い投資では、市場の急落が直接的に元本割れのリスクとなります。まずは「期間」という尺度で、自分の投資の性格を見極めることが資産形成の第一歩となります。
許容できるリスクの把握
投資におけるリスクとは「損をする確率」ではなく「資産の価格が変動する振れ幅」のことです。この振れ幅をどこまで受け入れられるかが、投資を継続できるかどうかの境界線となります。
無理のない投資額を算出するコツは、まず「生活防衛資金」を確保することです。その上で、余剰資金の範囲内で投資を行います。「もし資産が一時的に半分になっても、日々の生活に支障はないか」と自問自答してみてください。精神的な余裕がなければ、市場が暴落した際にパニック売りをしてしまい、本来得られたはずの利益を逃すことになります。自分にとって「心地よい」と思える変動幅を理解し、無理のない金額から積み立てを始めることが、長期的な成功への近道です。
まとめ
将来の資産形成において、投資は避けて通れない道です。本記事では、投資の基本的な仕組みであるインカムゲインとキャピタルゲイン、そしてリスクとリターンの関係性を理解することの重要性から始めました。さらに、株式、投資信託、ETF、債券、REIT、実物資産といった主要な投資商品の特徴を解説し、それぞれの特性を活かしたポートフォリオ構築のヒントを提供しました。
2026年の市場動向としては、AI技術の産業基盤化と地政学リスクの継続が挙げられます。こうした環境下でも、長期・積立・分散という原則そのものは時代が変わっても有効な考え方であり、新NISA制度はそれを実践する上での有力な選択肢の一つです。特に、AI関連分野への投資は成長の機会をもたらす一方で、個別銘柄への集中投資はリスクも伴う点には留意が必要です。
最終的に、自分に合った投資を見つけるには、投資目的と運用期間、リスク許容度を明確にすることが不可欠です。これらの要素を基に、自分だけの投資戦略を立て、冷静かつ長期的な視点で資産運用に取り組むことが、成功への近道となります。ご自身の状況に合わせた資産配分や制度活用について迷ったときは、税理士やファイナンシャルプランナーなど専門家に相談することも一つの方法です。
ご注意(本記事について)
本記事は、資産運用に関する一般的な情報提供を目的としたものであり、特定の金融商品・銘柄の売買を推奨・勧誘するものではありません。 投資には元本割れを含む価格変動リスクが伴います。過去の実績や本記事中の記述は将来の運用成果を保証するものではありません。 AI関連銘柄や特定のテーマに関する記述は、市場の一般的な傾向を紹介するものであり、特定の投資判断を推奨する意図はありません。 制度の内容(NISAの非課税枠、限度額等)は将来変更される可能性があります。最新情報は金融庁や各金融機関の公式情報をご確認ください。 実際の投資判断にあたっては、ご自身の状況やリスク許容度を踏まえ、必要に応じて金融機関や専門家にご相談のうえ、ご自身の責任で行ってください。