松山市で初めて融資を受けるには?日本政策金融公庫・銀行・信用保証協会を税理士が解説
はじめまして。PlusA税理士法人の稲見です。
今回は、松山市で事業をされている方で、「これから初めて融資を受けたい」と考えている方に向けて、融資の基本的な仕組みや相談先、申し込みから融資実行までの流れについて解説します。
初めて融資を検討する方から、よく聞かれるのが、
「うちの会社でも融資を受けられますか?」
「いくらくらい借りられますか?」
「そもそも、どこに相談すればいいですか?」
という質問です。
事業融資は、自動車ローンや住宅ローンとは少し考え方が異なります。
融資を受けられるか、いくら借りられるかは、現在の売上だけで決まるものではありません。事業内容、これまでの業績、資金の使い道、今後の事業計画、返済できる見込みなどを総合的に見て、金融機関が判断します。
そのため、まずは融資の仕組みを知り、「どこから借りるのか」「何のために、いくら必要なのか」を整理するところから始めましょう。
松山市で初めて融資を受けるなら、まず知っておきたい2つの方法
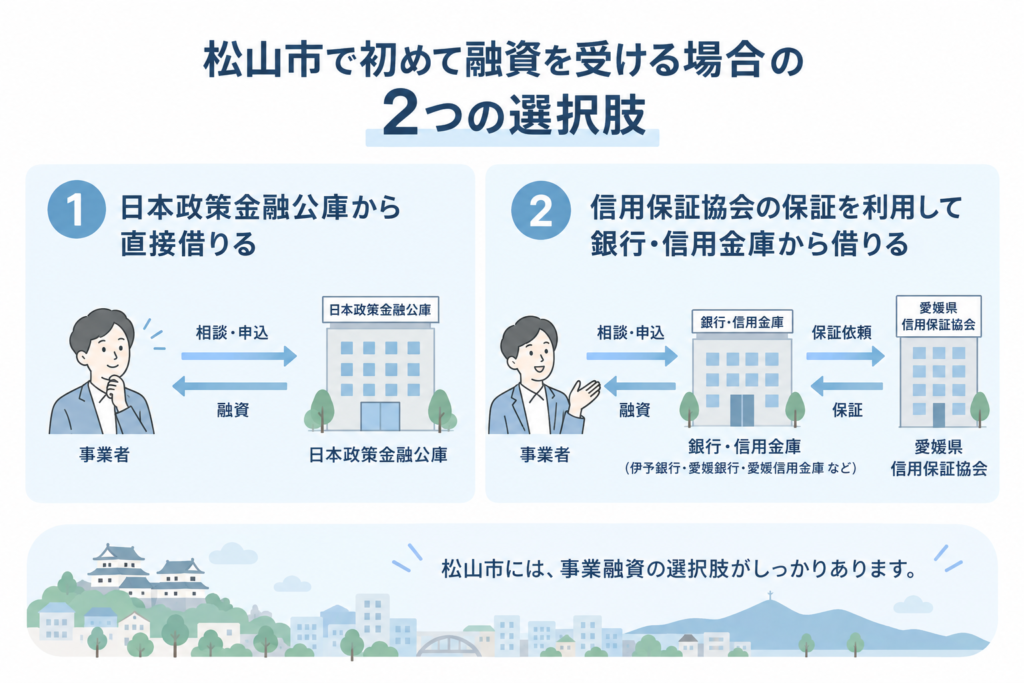
松山市の企業が初めて事業融資を受ける場合、代表的な選択肢は大きく2つあります。
一つは、日本政策金融公庫から借りる方法。
もう一つは、愛媛県信用保証協会の保証を利用して、伊予銀行・愛媛銀行・愛媛信用金庫などの金融機関から借りる方法です。
金融機関が信用保証協会を利用せず、自らの判断で融資を行う「プロパー融資」もありますが、この記事では初めて融資を受ける方を対象として、日本政策金融公庫と信用保証協会付き融資を中心に説明します。
日本政策金融公庫から借りる
日本政策金融公庫は、国が株式の100%を保有する政策金融機関です。
民間金融機関の金融を補完する役割を担っており、中小企業や小規模事業者、創業者などに対して事業資金の融資を行っています。
創業時や、初めて融資を受ける際の代表的な相談先の一つです。
日本政策金融公庫には、創業時に利用できるものから、すでに事業を行っている企業が利用できるものまで、さまざまな融資制度があります。
例えば「新規開業・スタートアップ支援資金」は、新たに事業を始める方や、事業開始後おおむね7年以内の方が対象となる制度です。
実際に融資を受けられる金額は、事業内容や資金使途、返済能力などを踏まえて審査されます。
信用保証協会の保証を利用して銀行・信用金庫から借りる
もう一つが、愛媛県信用保証協会の保証を利用して、銀行や信用金庫から融資を受ける方法です。
松山市であれば、伊予銀行、愛媛銀行、愛媛信用金庫などが代表的な金融機関です。
愛媛県信用保証協会は、中小企業や小規模事業者が金融機関から事業資金を借りる際に、公的な保証人の役割を担う機関です。
企業の信用力を補完することで、金融機関からの資金調達をサポートしています。
企業が返済できなくなった場合には、信用保証協会が金融機関に対して「代位弁済」を行います。
ただし、信用保証協会が代わりに返済したからといって、企業の借金がなくなるわけではありません。その後は、企業が信用保証協会に返済していくことになります。
結局、最初はどこに相談すればいい?
初めて融資を受ける場合、私はまず日本政策金融公庫、もしくは法人の口座を持っている銀行・信用金庫に相談することをおすすめしています。
特に創業期は、日本政策金融公庫は付き合っておきたい資金調達先の一つです。
一方、すでに法人口座を持っている金融機関であれば、日々の入出金などを通じて一定の取引実績があります。
まったく取引のない金融機関よりも、会社の状況を理解してもらいやすい場合があります。
また、
「日本政策金融公庫か銀行か、どちらか一つだけを選ばなければならない」
ということでもありません。
会社が成長すると、設備投資や採用、店舗展開などによって必要になる資金の規模や用途も変わります。
日本政策金融公庫だけでなく、地域の銀行や信用金庫とも関係を作り、会社の成長に合わせて資金調達先を増やしていくという考え方も大切です。
松山市・愛媛県だから利用できる融資制度も確認しよう
松山市で融資を受けるのであれば、全国共通の融資制度だけではなく、松山市や愛媛県の制度も確認しておきましょう。
松山市中小企業資金融資制度
松山市には「松山市中小企業資金融資制度」があります。
松山市・愛媛県信用保証協会・指定金融機関が連携し、市内の中小企業の資金調達を支援する制度です。
2026年9月時点では、伊予銀行・愛媛銀行・愛媛信用金庫が指定金融機関となっています。
利用する制度によって融資限度額や返済期間などが異なり、松山市による信用保証料の負担や、一定の利子補助が受けられるものもあります。
利用要件がありますので、金融機関へ相談する際に、自社が利用できる制度がないか確認してみるとよいでしょう。
日本政策金融公庫を利用するなら松山市の利子補助も確認
創業時に日本政策金融公庫を利用する場合には、松山市創業資金利子補助金も確認しておきましょう。
一定の要件を満たして日本政策金融公庫の創業向け融資などを利用する場合、松山市から利子の補助を受けられる可能性があります。
制度内容は変更される場合がありますので、利用する際には松山市の最新情報を確認してください。
愛媛県の融資制度も確認する
愛媛県にも、創業時や中小企業の資金調達を支援する融資制度があります。
初めて融資について銀行や信用金庫へ相談する際には、
「松山市や愛媛県の制度で利用できるものはありますか?」
と聞いてみるのもよいでしょう。
「うちの会社はいくら借りられる?」に一律の答えはない
初めての融資相談で非常に多いのが、
「うちはいくら借りられますか?」
という質問です。
「売上の何か月分」「経費の何か月分」といった話を聞くこともありますが、それだけで融資額が決まるわけではありません。
今後の事業計画、これまでの業績、利益、既存の借入状況、資金繰り、返済能力、今回の資金使途などによって判断は変わります。
そのため、最初から「いくら借りられるか」を考えるよりも、
「何のために、いくら必要なのか」
を整理することが重要です。
金融機関が特に見ているのは「返済できるか」
融資を考えるときには、金融機関の立場になって考えてみると分かりやすくなります。
金融機関は企業へ資金を貸し、その利息を収益としています。
当然ですが、貸したお金が返ってこなければ金融機関にとって大きな損失になります。
そのため、
「この会社は、貸したお金をきちんと返済できるのか?」
という視点で融資を検討します。
決算書などの数字だけではありません。
どのような事業をしているのか。
なぜ資金が必要なのか。
その資金を何に使うのか。
その資金を使うことで事業がどう変わるのか。
今後どのように売上や利益を作り、返済していくのか。
こうしたことを説明できることが重要です。
事業計画書では「数字の根拠」まで説明する
金融機関に自社の事業や今後の計画を説明するために重要になるのが、事業計画書です。
事業計画書で大切なのは、きれいな資料を作ることではありません。
例えば、
「来年は売上1億円になります」
と書くだけではなく、
「なぜ1億円の売上を作れるのか」
まで説明する必要があります。
資金使途についても同じです。
「1,000万円必要です」だけではなく、
「この設備投資をすることで生産量が増える」
「すでに受注があるが、入金より先に仕入れや外注費が必要なので運転資金が必要」
など、なぜその資金が必要なのか、その資金を使うことで事業がどう変わるのかまで説明できることが大切です。
事業計画書は、必ずしも経営者一人ですべて作る必要はありません。
税理士などの専門家と一緒に整理し、数値計画を作ることもできます。
ただし、専門家が作った資料をそのまま提出して、経営者自身が説明できない状態では意味がありません。
最終的には、経営者自身が事業計画を理解し、自分の言葉で説明できることが重要です。
融資を申し込むときに準備するもの
必要書類は、創業前なのか、すでに何期か事業を行っているのかによって異なります。
一般的には、次のような資料を準備します。
- 決算書
- 直近の試算表
- 事業計画書・創業計画書
- 資金繰りや数値計画が分かる資料
- 設備資金の場合は見積書
- 法人の登記や会社概要に関する資料
- 税金の納付状況などが分かる資料
- 創業時には自己資金の状況などが分かる資料
すべての融資で同じ資料が必要になるわけではありません。
まず金融機関へ相談し、自社の場合に必要な書類を確認してから準備するとよいでしょう。
融資の申し込みから入金までの流れ
日本政策金融公庫でも、信用保証協会付きの金融機関融資でも、大きな流れは似ています。
相談 → 融資の申し込み → 必要資料の提出 → 書類確認 → 面談 → 審査 → 融資決定 → 契約 → 融資実行
となります。
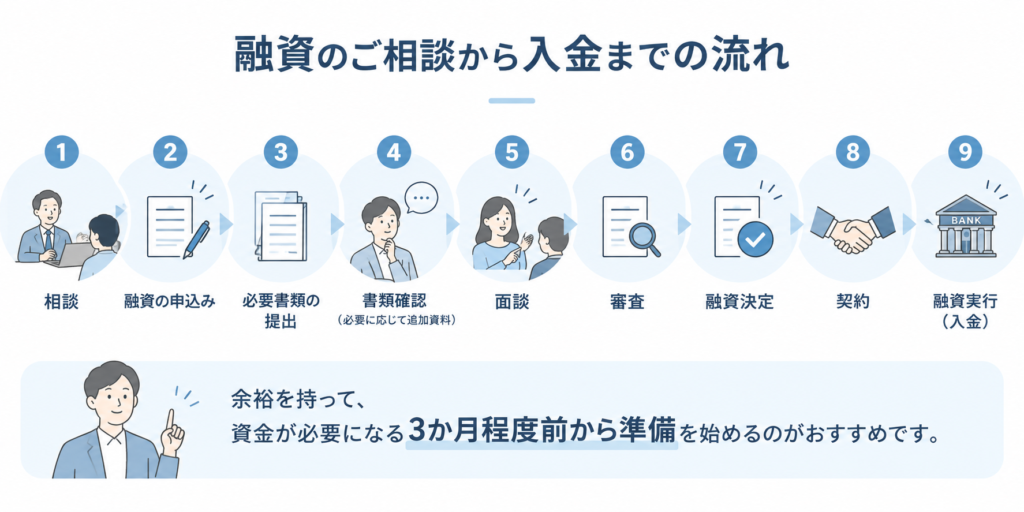
いきなり正式に申し込むのではなく、希望する融資額や資金使途、事業内容などについて事前に相談しておくのもおすすめです。
私たちは、資金が必要になる3か月程度前から準備を始めることをおすすめしています。
もちろん、半年前など、もっと早い段階から資金計画を作っておけるのであれば、それに越したことはありません。
「来週までに1,000万円必要です」
という状態になってから相談すると、金融機関側から、
「なぜ直前まで資金不足が分からなかったのだろう」
「何かトラブルが起きているのではないか」
「今後の資金管理は大丈夫だろうか」
と思われる可能性もあります。
資金がなくなってから融資を考えるのではなく、資金に余裕があるうちに次の資金需要を考えることが重要です。
松山市で初めて融資を受ける方のよくある質問
会社の口座を持っていない銀行・信用金庫でも相談できますか?
はい。会社の口座を持っていない銀行や信用金庫でも融資の相談はできます。
融資の申し込みにあわせて、新しく法人口座を開設するケースもあります。
ただし、すでに別の金融機関に法人口座があるにもかかわらず、その金融機関には相談せず、新しい金融機関へ申し込む場合には、
「なぜ普段取引している金融機関ではなく、こちらに相談したのだろう?」
と疑問を持たれる可能性があります。
別の金融機関へ相談する理由がある場合には、なぜその金融機関を選んだのかを説明できるようにしておくとよいでしょう。
愛媛県信用保証協会には自分で直接申し込むのですか?
一般的には、まず銀行や信用金庫に融資の相談をして、金融機関を通じて愛媛県信用保証協会への申し込みを進めてもらう流れになります。
初めての方は、まず取引のある銀行・信用金庫などに相談するとよいでしょう。
創業したばかりで、まだ決算を迎えていなくても融資を受けられますか?
はい。創業したばかりでも融資を受けることはできます。
まだ決算を迎えていない場合には、事業計画書などを提出します。
創業してから数か月経っている場合には、試算表なども提出していきます。
創業期は過去の実績が少ないため、これからどのように売上を作り、事業を成長させ、返済していくのかをしっかり説明することが重要です。
また、創業期は資金繰りに多くの時間を使うよりも、サービスの改善や集客、売上づくりなど、継続的に利益が出る仕組みを早く作ることに時間を使いたい時期でもあります。
そのため、資金に余裕を持って事業に取り組むために、創業期に融資を活用するという考え方もあります。
赤字の会社でも融資を受けられますか?
はい。赤字だからという理由だけで、必ず融資を受けられないわけではありません。
重要なのは、なぜ赤字になっているのか、これからどのように赤字を解消し、利益を出していくのかを説明できることです。
一時的な投資による赤字なのか、売上不足による赤字なのかによっても状況は異なります。
赤字になった理由と、今後の改善について具体的に説明できるようにしておきましょう。
税金や社会保険料を滞納していても融資を受けられますか?
税金や社会保険料を滞納している場合、融資の審査では厳しく見られることがあります。
ただし、一般の融資では個別の事情やこれまでの取引状況なども含めて判断される場合があります。
なぜその状況になったのか、これからどのように改善していくのかを説明できるようにしておくことが重要です。
なお、公的な制度融資では「税金を滞納していないこと」などが利用条件になっている場合もあります。
融資の面談ではどんなことを聞かれますか?
融資の面談では、まずこれまでの経歴や経験について聞かれることがあります。
特に創業時には、これまでの経験とこれから始める事業との関連性も見られます。
まったく経験のない業界に突然参入する場合には、
「本当にこの事業を軌道に乗せられるのか」
という点を慎重に見られることもあります。
また、事業内容を分かりやすく説明できることも重要です。
加えて、数値計画、返済の見込み、資金使途についても確認されます。
特に重要なのが、借りたお金を何に使うのかです。
「この投資をすることで将来的に利益が出る」
「売上は決まっているが、入金より先に仕入れや外注費が必要なので運転資金が必要」
など、なぜその資金が必要なのかを具体的に説明できるようにしておきましょう。
日本政策金融公庫の創業融資では自己資金はいくら必要ですか?
以前は自己資金に関する要件がありましたが、現在の日本政策金融公庫の創業期向け融資では、以前のような自己資金の最低割合に関する要件は撤廃されています。
ただし、だからといって自己資金がなくても問題ないという意味ではありません。
これまで事業のために自己資金を準備してきたことは、創業に向けてどの程度準備してきたのかを示す材料の一つになります。
そのため、可能であれば自己資金は準備しておくことをおすすめします。
必要な金額だけ借りるべきですか?少し多めに借りるべきですか?
私は、ある程度余裕を持った資金計画で融資を申し込むことをおすすめしています。
事業は、必ずしも計画どおりに進むとは限りません。
売上の立ち上がりが遅れたり、仕入価格が上がったり、想定していなかった支出が発生したりすることもあります。
だからといって、必要以上に借りればよいということではありません。
大切なのは、計画を保守的に作ることです。
売上などを少し厳しめに見積もったうえで、それでも資金が不足しないように必要額を考えます。
融資を受けてすぐに「資金が足りなくなったので追加融資をお願いします」となると、当初の資金計画について疑問を持たれる可能性もあります。
必要以上には借りない。ただし、計画には余裕を持たせる。
という考え方がよいでしょう。
担保や経営者保証がなくても融資を受けられますか?
はい。担保や経営者保証がなくても融資を受けているケースはあります。
ただし、会社の状況や利用する融資制度によって条件は異なります。
担保や経営者保証が必要になるかどうかについては、申し込む融資制度や金融機関に確認しましょう。
融資を受けたあと、金融機関とはどのように付き合えばいいですか?
金融機関の立場で考えると、お金を貸したあと、
「その会社の事業はどうなっているのか」
「今後もきちんと返済できるのか」
は気になるところです。
そのため、融資を受けて終わりではなく、その後も継続的に会社の状況を伝えていくことが大切です。
例えば、年に一度は決算書を提出し、業績や事業の進捗を報告する。
金融機関の担当者と話す機会があれば、今後の事業計画について共有する。
こうして普段から自社のことを知ってもらうことで、次に融資が必要になったときにも相談しやすくなります。
金融機関とは「お金を借りるときだけの関係」ではなく、長期的に自社のことを理解してもらう関係を作っていくことが大切です。
松山市で初めて融資を検討している方へ
初めて融資を受けるときには、
「自分の会社は借りられるのか?」
「いくら借りればいいのか?」
「どこに相談すればいいのか?」
など、分からないことが多いと思います。
まず整理したいのは、
何のために、いくら必要なのか。
その資金を使って事業をどう成長させ、どう返済していくのか。
ということです。
初めての融資では、金融機関へ申し込む前の準備が重要です。
PlusA税理士法人では、「どこに相談するか」という段階から、必要な融資額の整理、事業計画・数値計画の作成、金融機関へ説明する資料の準備まで一緒に進めています。
「まだ融資を受けるか決めていない」「まず自社の場合はいくら必要なのか整理したい」という段階でもご相談いただけます。
事業内容やこれから進みたい方向をお聞きしながら、必要な融資額の整理、事業計画・数値計画の作成、金融機関へ説明する資料の準備などを一緒に進めていきます。
大切なのは、融資を受けること自体ではありません。
融資を受けた資金を使って、会社をどう成長させていくのか。
そこまで考えた資金計画を作ることが重要です。
※本記事の制度情報は2026年9月時点の内容をもとにしています。融資制度、金利、保証条件、補助制度、利用要件などは変更される場合があります。実際に利用する際には、日本政策金融公庫、松山市、愛媛県、愛媛県信用保証協会、各金融機関で最新情報をご確認ください。